Toda narrativa de mercado empieza siendo verdad. El problema no es la historia, sino el momento en que el precio deja de necesitarla para seguir subiendo. Con la inteligencia artificial estamos en esa discusión, y conviene mirarla con números antes que con adjetivos.
Lo que se está invirtiendo
Amazon, Microsoft, Alphabet y Meta van a destinar este año alrededor de 725 mil millones de dólares a inversión en infraestructura, según el seguimiento de CNBC sobre las guías que dieron las propias compañías. Es un 77% más que los 410 mil millones de 2025, y prácticamente todo va a centros de datos, chips y energía.
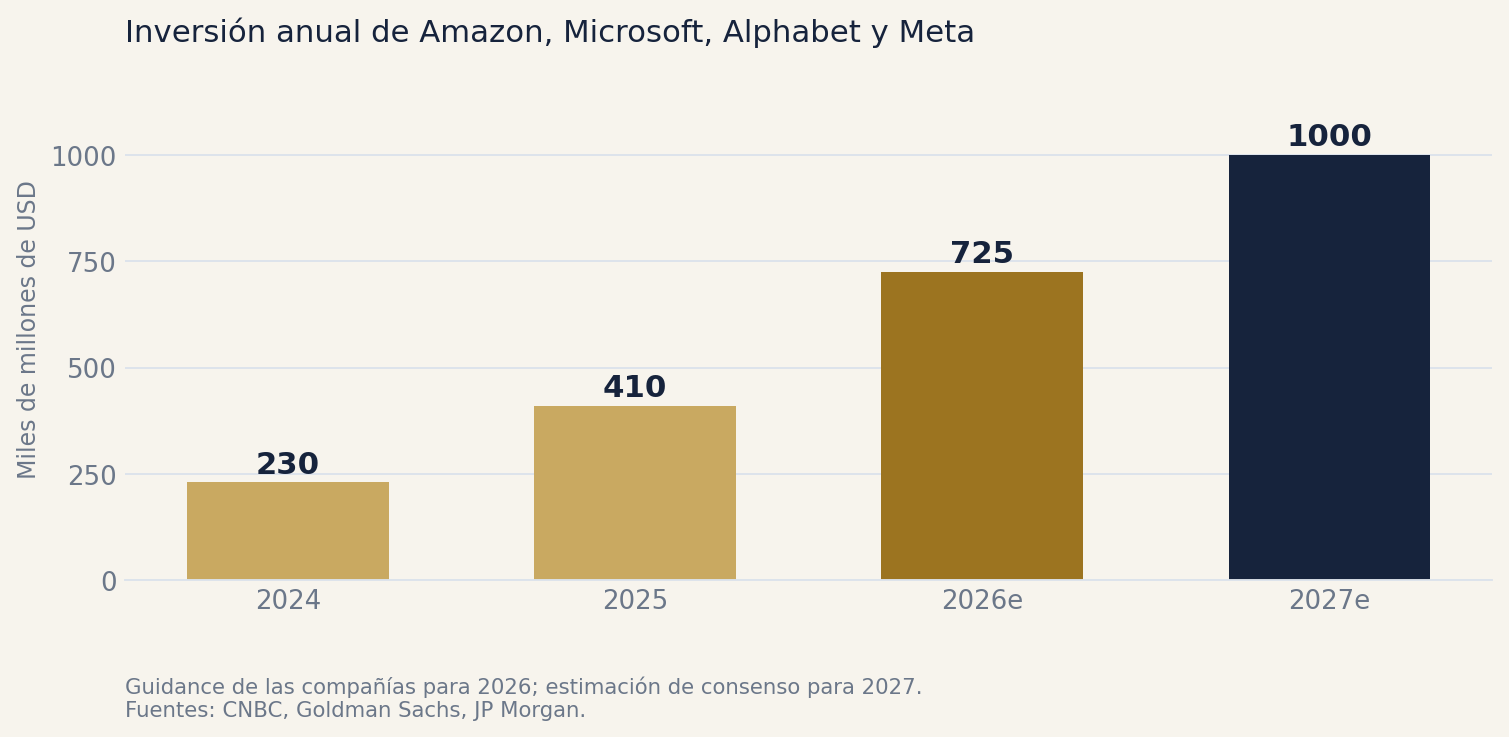
La proyección para 2027 supera el billón de dólares. Goldman Sachs estima 1,01 billones y JP Morgan llega a una cifra parecida. Para dimensionarlo: es más que el producto bruto de la mayoría de los países del mundo, invertido por cuatro empresas en un solo año.
Quién lo paga
Esa inversión no sale de la nada. Sale del flujo de caja, y ahí aparece la primera tensión. Con este nivel de gasto, el flujo de caja libre de Amazon podría volverse negativo este año, según analistas citados por CNBC. Para compañías que durante una década fueron sinónimo de generación de caja, es un cambio de naturaleza.
La segunda tensión es que el mercado empezó a mirarlo. Cuando Meta subió su guía de inversión a un rango de entre 125 y 145 mil millones, la acción cayó más de 9% en una rueda. No fue una mala noticia de resultados: fue el anuncio de que iba a gastar más.
El mercado dejó de premiar el gasto y empezó a preguntar por el retorno.
Por qué esto te toca aunque no tengas acciones tecnológicas
Acá está el punto que más veces tenemos que explicar en una reunión.
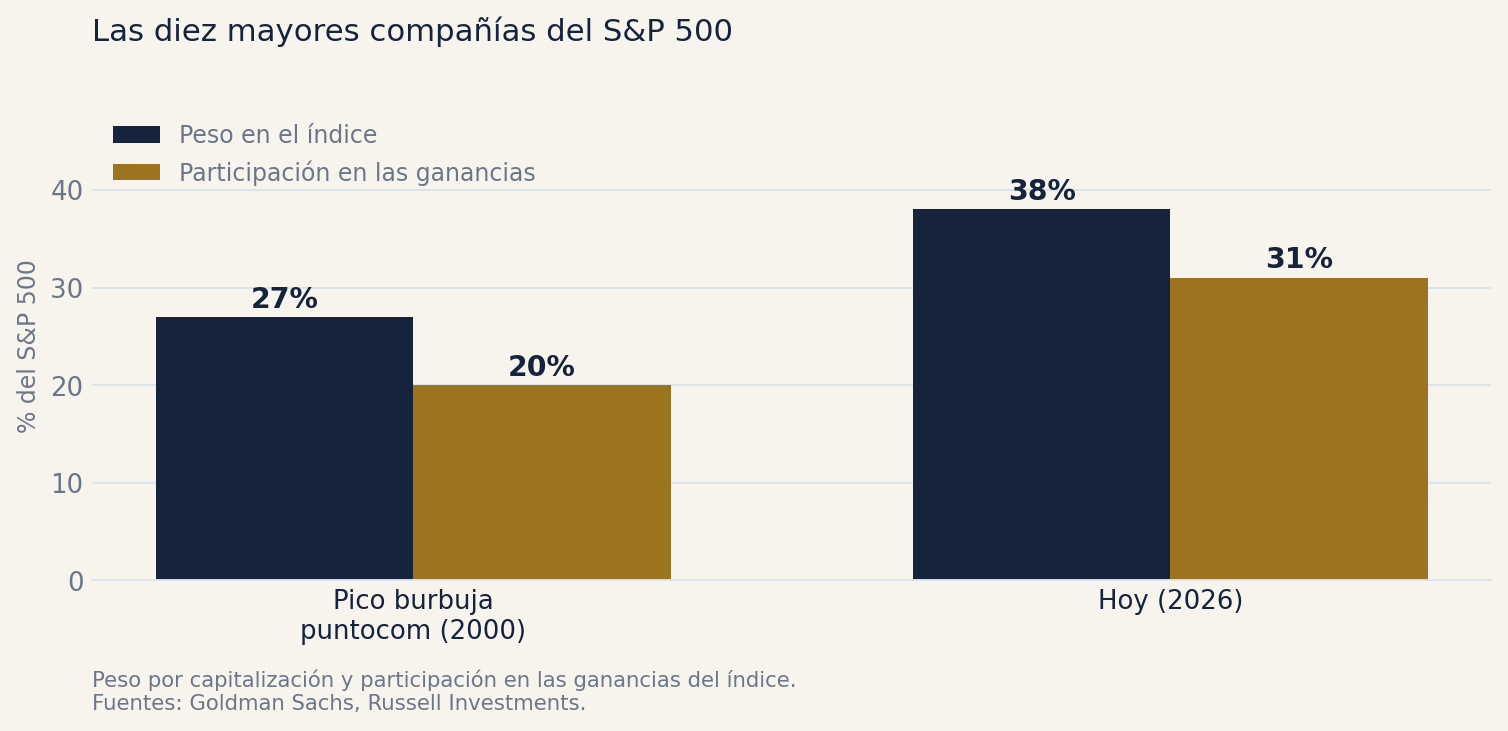
Las diez mayores compañías del S&P 500 representan hoy cerca del 38% del índice. En el pico de la burbuja puntocom, en el año 2000, esa cifra era 27%. Es la concentración más alta de la historia moderna del índice.
Si tenés un fondo que replica el S&P 500 —y muchas carteras internacionales lo tienen como base—, aproximadamente cuatro de cada diez dólares están en diez empresas. No es lo que la mayoría entiende cuando le dicen que está diversificado en quinientas compañías.
La diferencia con el año 2000
Hay un argumento sólido del otro lado, y sería deshonesto no mencionarlo.
En 2000 las diez mayores pesaban 27% del índice pero generaban menos del 20% de las ganancias. Hoy pesan 38% y generan alrededor del 31%. La diferencia es que estas compañías efectivamente ganan dinero, y mucho.
- En 2000, las diez mayores cotizaban a 43 veces ganancias contra 21 del resto del mercado
- Hoy cotizan a 31 veces contra 21 del resto
- La prima existe, pero es la mitad de la que había entonces
Dicho de otro modo: el peso es mayor, pero está mejor sostenido. No es la misma película.
Dónde está el riesgo real
El riesgo no es que la inteligencia artificial resulte ser una moda. Casi con seguridad no lo es. El riesgo es de otro tipo y tiene dos caras.
La primera es de plazos. Una inversión de esta escala necesita generar ingresos que la justifiquen, y los centros de datos se amortizan en años. Si los ingresos llegan más tarde de lo que descuenta el precio, hay una corrección aunque la tecnología funcione perfectamente.
La segunda es de concentración, y es la que te afecta directamente. Con siete compañías moviendo un tercio del índice, una mala guía de una sola de ellas mueve toda tu cartera. En junio de este año esas siete perdieron alrededor de dos billones de dólares de valor en pocas semanas, arrastrando al índice mientras cientos de compañías medianas cotizaban en positivo.
Qué hacemos con esto
Nada de lo anterior es un pronóstico. No sabemos si el gasto se sostiene ni cuándo llegan los ingresos, y quien diga que lo sabe está vendiendo algo.
Lo que sí se puede hacer es responder tres preguntas concretas sobre una cartera:
- Qué porcentaje real está en esas diez compañías, sumando fondos e índices
- Cuánto de ese porcentaje es una decisión tomada y cuánto es una consecuencia de comprar el índice
- Qué pasaría con el patrimonio si ese bloque cayera 30% y tardara tres años en recuperarse
Si las tres respuestas resultan cómodas, no hay nada que cambiar. Si alguna incomoda, ahí hay una conversación pendiente, y es mejor tenerla antes que después.
Columna informativa y de opinión. No es asesoramiento legal, impositivo ni recomendación de inversión. Cada caso se analiza con los profesionales correspondientes.