InicioQuiénes somosSolucionesEstrategiasColumnas
Columnas  /  Opiniones de Mercado · Agosto 2026 · Lectura 5 min

Bonos cortos vs largos.

La curva soberana hoy: qué paga cada tramo y qué riesgo compra cada uno.

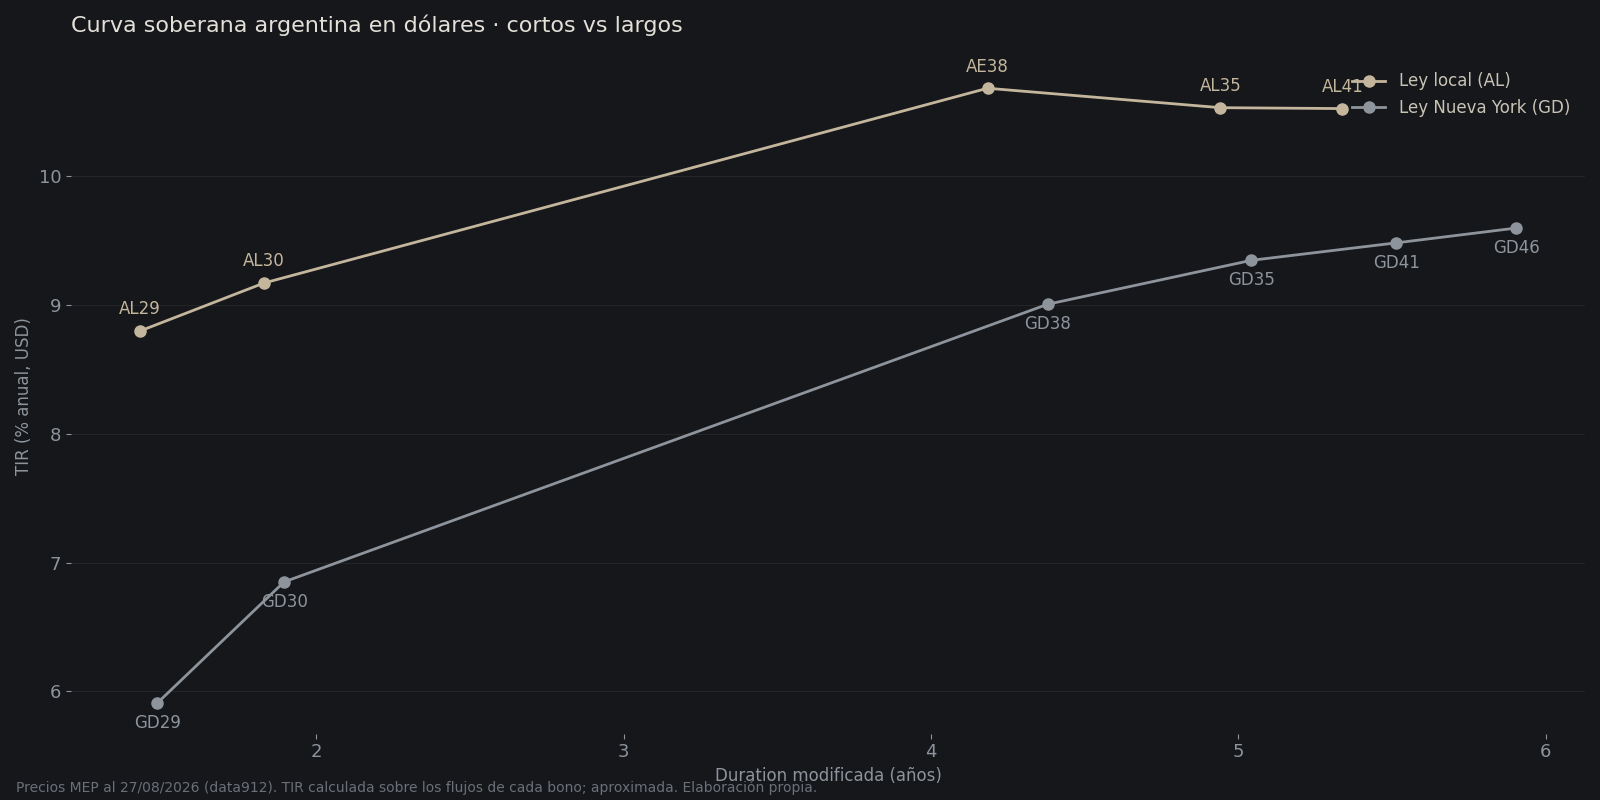
El gráfico muestra la curva soberana argentina en dólares al cierre de esta semana: en el eje horizontal, la duration modificada (cuánto se mueve el precio por cada punto de tasa); en el vertical, la TIR. Dos series: ley local (AL) y ley Nueva York (GD).

Lo que dice la curva

  • Los cortos (2029-2030) rinden menos que los largos. Curva con pendiente positiva: el mercado ya no teme un evento inmediato y cobra más por el tiempo. Hace dos años era al revés.
  • Los largos (2035-2046) rinden alrededor del 10%, con duration de 5-6 años. Es decir: un punto de baja de tasa vale 5-6 puntos de precio. Y un punto de suba, lo mismo en contra.
  • La brecha de legislación (AL vs GD) sigue existiendo, sobre todo en el tramo corto. Ley Nueva York cotiza más caro: es el precio de un tribunal extranjero.

Cómo lo leemos

  • Cortos: cobrar la mayor parte del capital antes de la elección presidencial de 2027. Menos rendimiento, menos exposición al evento.
  • Largos: apuesta a la compresión del riesgo país. Si Argentina converge a un emergente normal, ganan mucho. Si no, pierden mucho.
  • Nunca los dos como si fueran lo mismo. Son instrumentos distintos con el mismo emisor.
El corto cobra. El largo apuesta. Los dos pueden tener lugar en una cartera; no en la misma proporción.

Nota metodológica

Precios de mercado (MEP) tomados de data912. La TIR se calcula sobre los flujos remanentes de cada bono con su cronograma de cupones y amortizaciones; es una aproximación propia y puede diferir en décimas de la de las pantallas profesionales. El objetivo es la forma de la curva, no el decimal.

Columna informativa y de opinión. No es asesoramiento legal, impositivo ni recomendación de inversión. Cada caso se analiza con los profesionales correspondientes.