La matemática del volatility decay, una simulación, y cómo se puede arbitrar.
Papers de referencia: Cheng y Madhavan (2009), The Dynamics of Leveraged and Inverse ETFs; Avellaneda y Zhang (2010), Path-Dependence of Leveraged ETF Returns.
Un ETF apalancado (SSO, TQQQ) busca replicar el retorno diario de su índice multiplicado por L. Para eso rebalancea su exposición todos los días respecto de su NAV. Con L = 2 y NAV de $100, necesita $200 de exposición. Si el índice sube 1%, gana $2, el NAV pasa a $102 y rebalancea a $204: compra cuando el mercado sube, vende cuando baja.
Lo hace porque está diseñado para igualar el cambio porcentual diario. Si el apalancamiento fuera estático, la exposición derivaría y el apalancamiento efectivo se alejaría del objetivo.
Supongamos que el precio St sigue un movimiento browniano geométrico, dS = μS dt + σS dW. Aplicando Itô e integrando de 0 a T, el log-retorno del índice es:
ln(ST/S0) = (μ − σ²/2) T + σ WT
El ETF apalancado Lt tiene dL/L = L · dS/S. Resolviendo con Itô:
ln(LT/L0) = L · ln(ST/S0) − (L² − L)/2 · σ² T
Es la fórmula de Avellaneda y Zhang. La diferencia entre el apalancado y L veces su índice es un término siempre negativo (para L > 1):
drag = −(L² − L)/2 · σ² · T
Para L = 2, el drag es −σ²T. Ése es el volatility drag. Un ejemplo lo hace obvio:
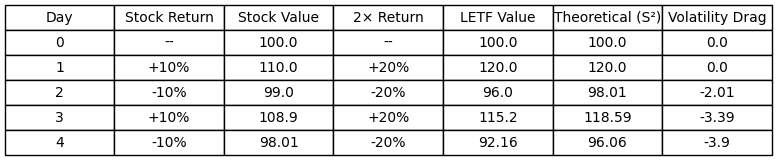
El índice sube 10% y el 2× sube 20%: sin diferencia con el valor teórico. Después el índice cae 10% y el 2× cae 20%. A los dos días, el índice está en 99 (−1%) y el apalancado en 96 (−4%). Aunque el índice recupere, el apalancado queda abajo: capitaliza las pérdidas más rápido de lo que las ganancias las recuperan.
Simulando 10.000 trayectorias brownianas se puede verificar que el resultado teórico se cumple:
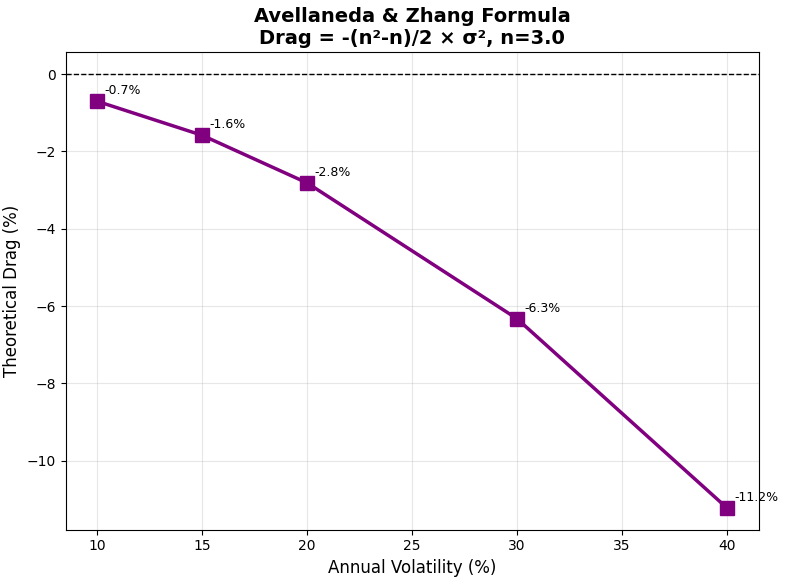
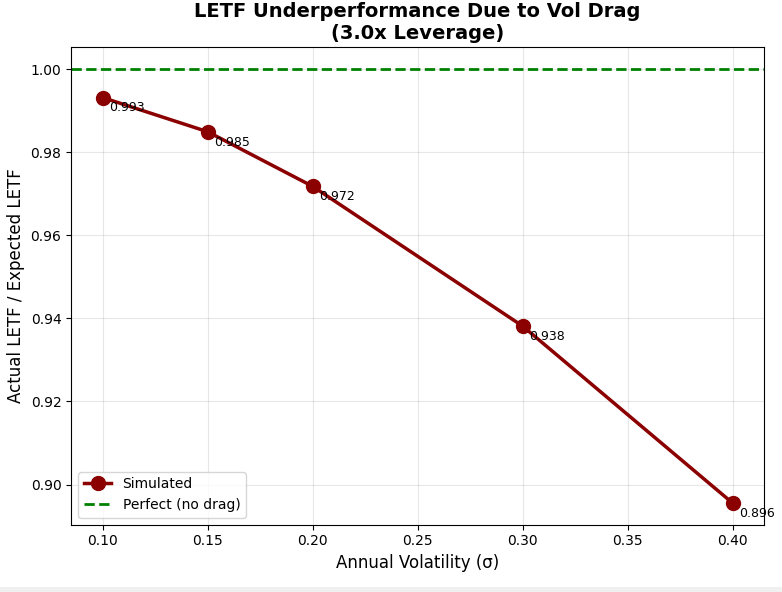
Ambas figuras confirman el resultado analítico: el drag crece linealmente con la varianza realizada.
Si el drag es predecible y sistemático, se puede arbitrar: largo el ETF subyacente (SPY), corto el apalancado (SSO), con cobertura de delta diaria para neutralizar la dirección y quedarse sólo con el componente de volatilidad. La teoría dice que el retorno de la estrategia es, con el signo dado vuelta, el drag: ∝ (L² − L)/2 · σ².
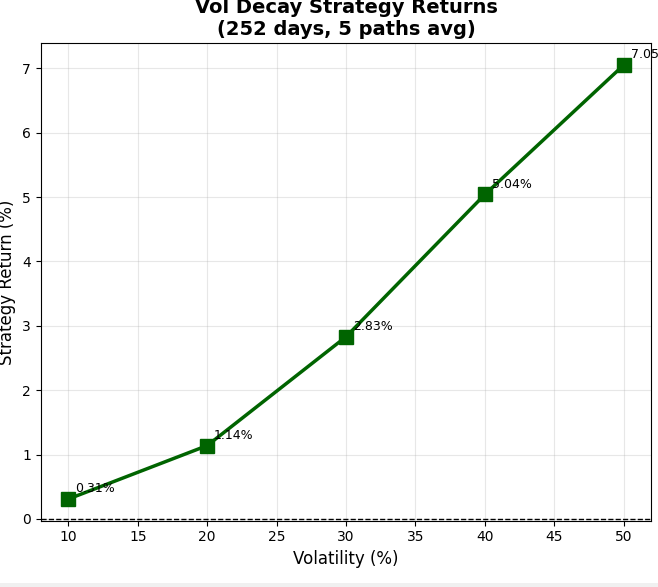
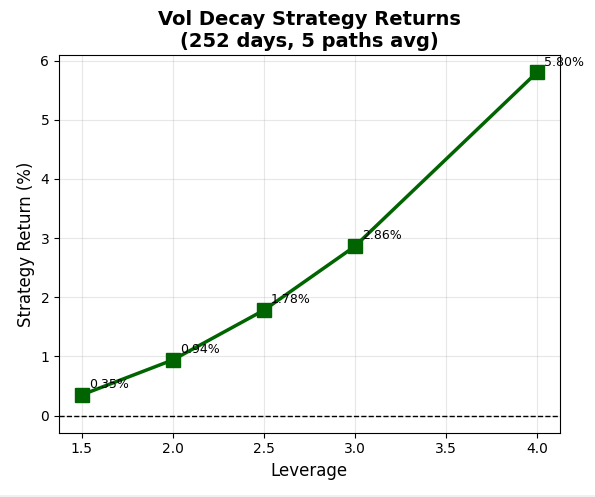
¿Se observa en la práctica? Corto SSO, largo SPY, ajustando la posición todos los días para mantenerse delta-neutral:
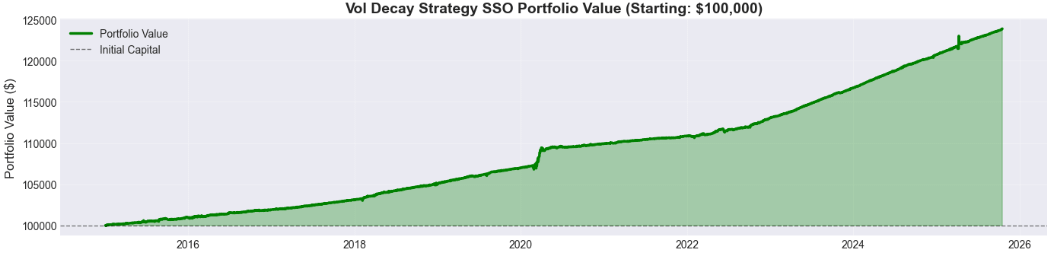
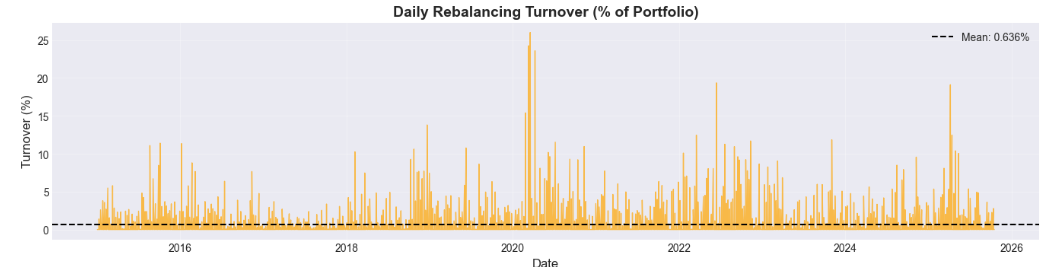
Problemas en la práctica. Los costos de rotación del rebalanceo diario reducen el retorno; rebalancear todos los días no es óptimo. Pero dejar derivar la delta aumenta los drawdowns. Hay un equilibrio, y no es trivial.
Comparado con tener Treasuries de corto plazo (BIL):
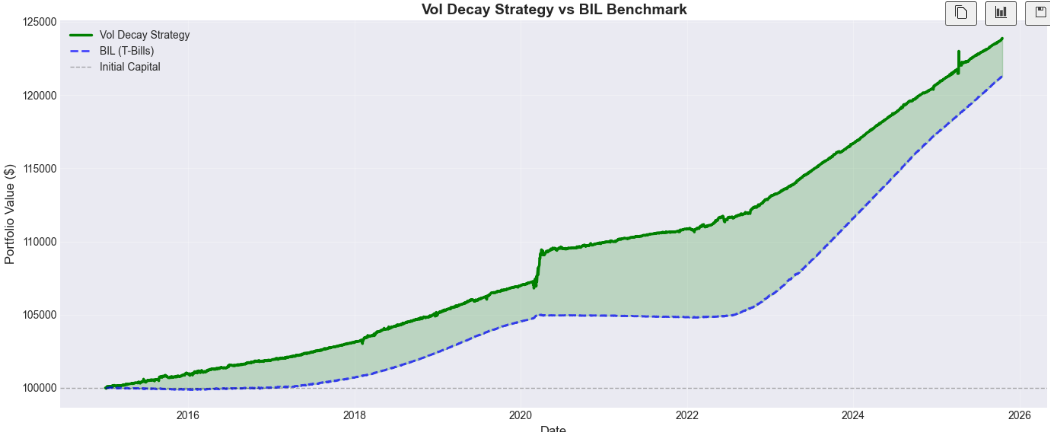
La estrategia vale la pena si la tasa libre de riesgo es menor que el decay. Resolviendo (L² − L)/2 · σ² > rf:
σ > √( 2 rf / (L² − L) )
Para L = 3 y rf = 5%, hace falta al menos 13% de volatilidad anual. Todo esto es teórico: en la práctica hay que sumar costos de transacción, rotación y demás fricciones.
El apalancado capitaliza retornos diarios, y esa capitalización es una función convexa del camino del subyacente: el resultado depende no sólo de cuánto se mueve el mercado, sino de cómo. En mercados con tendencia hay más días del mismo signo, el fondo rebalancea en la misma dirección y puede superar a L veces el índice (TQQQ en un bull). En mercados que revierten, el signo cambia seguido: compra alto, vende bajo, y el drag se agranda.
La fórmula clásica vale en un modelo continuo y suave. Los mercados reales tienen saltos, asimetría y curtosis. Una caída grande de un día seguida de una reversión violenta hace mucho más daño: el fondo capitaliza desde una base reducida, con exposición apalancada. La simulación lo muestra con claridad en 2020. Para analizarlo formalmente se puede usar un modelo de Merton con saltos (dJt), que produce asimetría negativa: más saltos a la baja, más decay.
Cualquier ETF apalancado de largo plazo lo ilustra:
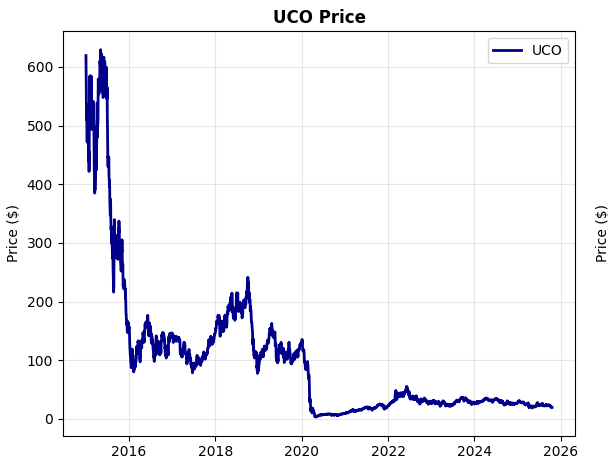
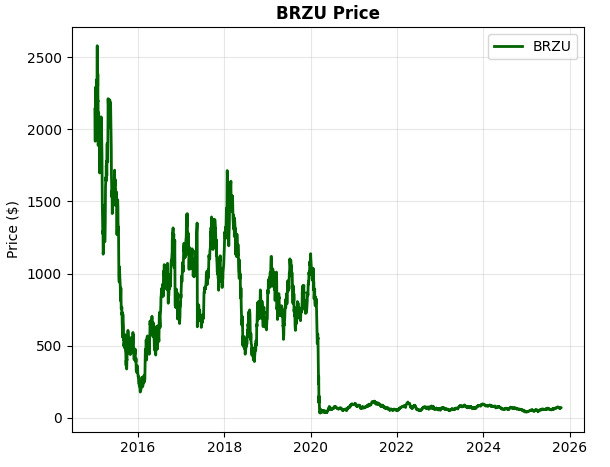
El movimiento browniano explica el drag básico. La asimetría, los saltos, la autocorrelación y la convexidad cambian el resultado de forma significativa.
Los saltos a la baja y los regímenes de reversión aceleran el decay; las tendencias persistentes lo compensan temporalmente. La evidencia de Avellaneda y Zhang muestra que la desviación respecto del múltiplo declarado se vuelve material en horizontes mayores a una semana: los ETFs apalancados no están hechos para buy-and-hold.
Columna informativa y de opinión. No es asesoramiento legal, impositivo ni recomendación de inversión.