Por qué cuando sube la volatilidad bajan los precios: el efecto apalancamiento, de Black (1976) a hoy.
Es bastante conocido que los retornos del mercado y los cambios en la volatilidad están negativamente correlacionados, en buena parte por cambios en el apalancamiento financiero. Lo documentaron Black (1976) y Christie (1982). Acá simplificamos esa relación exacta, que después sirve para muchas cosas: optimización de carteras, cobertura con opciones, trading.
Papers usados: Black (1976), Studies of stock price volatility changes; Christie (1982), The stochastic behavior of common stock variances; French, Expected stock returns and volatility; Duffee (1995), Stock returns and volatility: a firm-level analysis; Tabak y Guerra, Stock Returns and Volatility.
La relación negativa se llama leverage effect: según Black, cuando el valor de una empresa cae respecto del valor de mercado de su deuda, sube el ratio deuda/capital, y eso hace subir la volatilidad de los retornos.
Lo modelamos con una regresión lineal entre el cambio de volatilidad y el retorno del mercado:
Vt − V̄ = α + δ · rt + ηt
donde Vt es la volatilidad actual, V̄ la volatilidad promedio, rt el retorno del mercado y η el error. Black y Christie encuentran que δ es fuerte y significativamente negativo: un aumento en el cambio de volatilidad viene con retornos negativos.
Corrimos la misma regresión con datos actuales para SPY, QQQ, DJI e IWV:
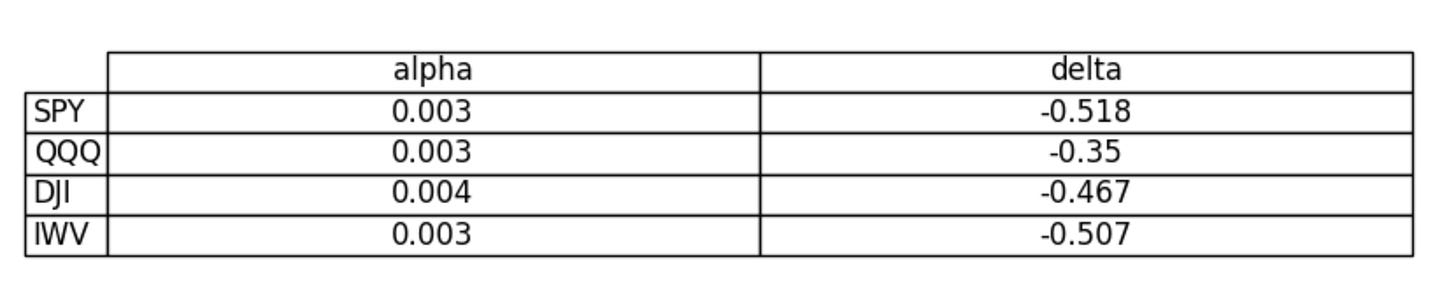
Los resultados confirman, hasta hoy, lo que encontraron Black y Christie: los aumentos de volatilidad van con retornos bajos, y viceversa.
Para capturar el efecto apalancamiento de forma más fina se usa un modelo AR(1) para los retornos y un E-GARCH para la varianza condicional:
rt = φ0 + φ1 rt−1 + εt
ln ht = ω + β ln ht−1 + α |εt−1/σt−1| + γ (εt−1/σt−1)
ω es una constante, β captura la persistencia de los shocks de volatilidad, α mide cómo reacciona la volatilidad a la magnitud de los shocks pasados, y γ es la asimetría: el efecto apalancamiento. Si γ es negativo, un retorno negativo aumenta la volatilidad futura más que un retorno positivo de la misma magnitud.
Tabak y Guerra aplican exactamente esto a acciones brasileñas:
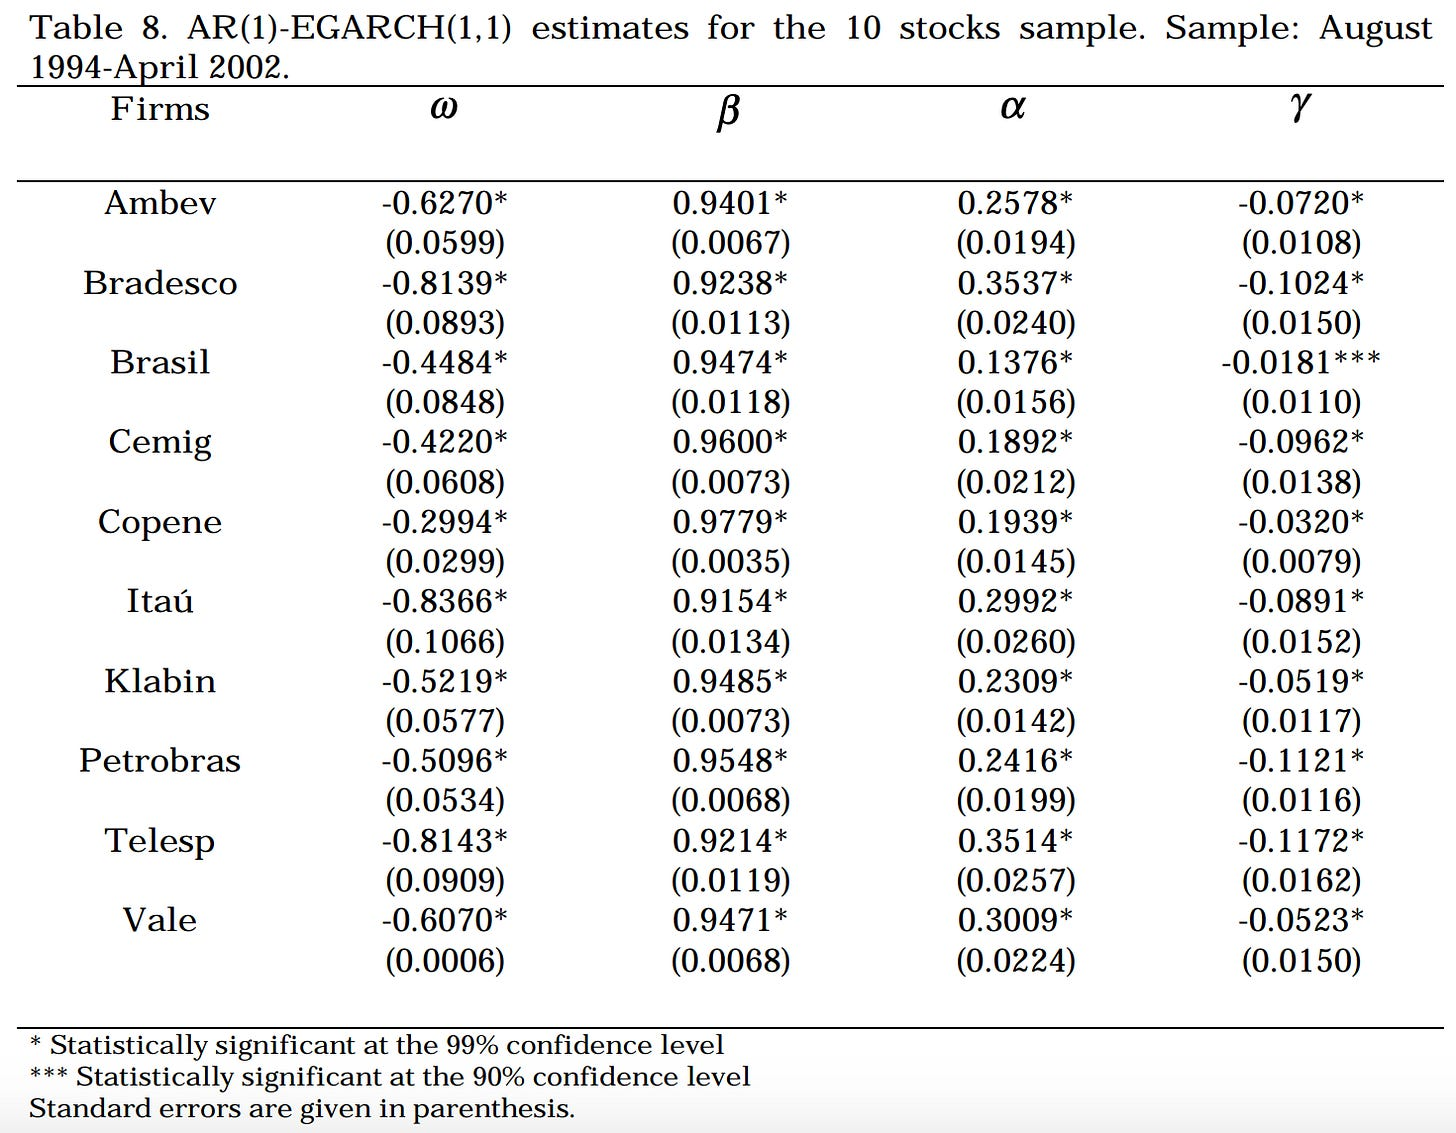
Las malas noticias mueven la volatilidad más que las buenas. Eso es γ < 0, y aparece en casi cualquier mercado que se mida.
Duffee (1995) corre otro modelo: en vez del cambio de volatilidad, relaciona el retorno con el nivel de volatilidad en cada momento. Encuentra que el primer coeficiente es positivo: retornos positivos se explican con aumentos en la volatilidad corriente.
La diferencia entre los dos enfoques: Black y Christie miden cómo el cambio de volatilidad de t a t+1 impacta el retorno; Duffee mide la relación entre el retorno y el nivel de volatilidad en un momento dado. No se contradicen: miden cosas distintas.
La volatilidad no es sólo una medida de riesgo. Es una señal, y su dirección importa.
Esta relación es la base para lo que sigue en la serie: volatility clustering y por qué importa para optimizar carteras.
Columna informativa y de opinión. No es asesoramiento legal, impositivo ni recomendación de inversión.